Tempo limpo
Salvador, BA
Cláusulas abusivas em contratos bancários; e agora?
Thiago Moura é advogado, formado pela Universidade Estadual da Bahia. Escreve às segundas.
A sociedade moderna, cada vez mais exige uma desburocratização na hora de fechar negócios na área financeira. Muitos de nós, temos ao menos um contrato bancário ou de financiamento, mas, quem nunca se deparou com letras minúsculas, cláusulas confusas em contratos de adesão?
Embora muitos acreditem que o que está escrito sempre tem validade, é importante salientar que o Código de Defesa do Consumidor estabelece regras claras para os contratos de adesão, se submetendo, inclusive, aqueles oriundos de instituição financeira. A priori, é preciso esclarecer que nos contratos fornecidos por instituições bancárias ou financeiras, são contratos pré-fabricados, não tem o consumidor a possibilidade de discutir termos, ajustar taxas e valores. Ao consumidor só existem duas opções: Ou aceita ou as condições ou não consegue formalizar o contrato.
Após formalizado o contrato, que quase sempre, senão sempre tem letras minúsculas e linguagem de difícil compreensão, os consumidores, muitas vezes se deparam com cláusulas e regras que são manifestamente prejudiciais e abusivas. Como proceder?
Antes de falar das medidas a serem adotadas, é imprescindível esclarecer que o sistema jurídico consumerista possui princípios norteadores, destacando alguns de extrema importância. O princípio da boa-fé contratual, está positivado no art. 4º, III, Código de Defesa do Consumidor, este é, sem dúvidas, um dos mais importante dos princípios no âmbito do Direito Contratual, pois, se presume que todas as relações de consumo devem ser regidas por ele, não só no ato de formalização contratual, mas também no ato de publicidade e posterior a formalização do acerto. Por esse princípio temos que as partes (Banco/Instituições X Consumidor) devem comportar-se com a mais estrita lealdade, de agir com probidade, de informar ao outro contratante sobre todo o conteúdo do negócio, por esse princípio deve-se evitar reprimir de forma injusta os direitos de outrem. Temos princípios que estimulam a clareza de informação nos negócios envolvendo fornecedor e consumidor, bem como aqueles que em decorrência da vulnerabilidade do consumidor gera para estes algumas prerrogativas.
Sabemos que os contratos de financiamento e bancários, muitas vezes são a única forma de alguém adquirir um bem ou serviço, sem a necessidade de se esperar por toda uma vida, destacando que tais contratos são extremamente necessários. Por outro lado, tendo em vista a grande criação de potências bancárias e o mundo competitivo no mercado financeiro, facilitou-se e muito para a inserção de cláusulas que sejam extremamente vantajosas para as instituições e totalmente complexas e desvantajosas para os consumidores.
O artigo 51, Código de Defesa do Consumidor, demonstra de forma simples, em seus incisos, características de cláusulas contratuais abusivas capazes de lesionar quaisquer das partes envolvidas no contrato, informando desde já que tais cláusulas são nulas, ainda que o consumidor tenha assinado presencialmente um contrato.
Ao se deparar com uma cláusula abusiva, como por exemplo uma multa contratual acima do permitido, capitalização de juros, acordos que eximem o fornecedor de quaisquer responsabilização, por exemplo, o consumidor deve procurar diretamente a empresa, com intuito de reverter tal clausula específica, mantendo o contrato e a prestação do serviço. Se houver negativa por parte da instituição em retirar a cláusula do contrato, cabe ao consumidor procurar um advogado para que ingresse com ação requerendo a interpretação do contrato da forma mais favorável ao consumidor bem como a anulação da cláusula ou ainda, procurar algum órgão de defesa de consumidor na esfera administrativa (CEJUS, PROCON, SAJ por exemplo). Ressaltando que, em casos similares aos narrados nesse artigo a jurisprudência vem entendendo que deve ser mantida a relação contratual, com a prestação do serviço e anulando tão somente aquela cláusula que fere diretamente o direito do consumidor.
 Segurança Bahia registra em setembro menor número de mortes violentas dos últimos 14 anos
 Eleições 2026 Forças Estaduais garantem segurança para população baiana no 1° turno
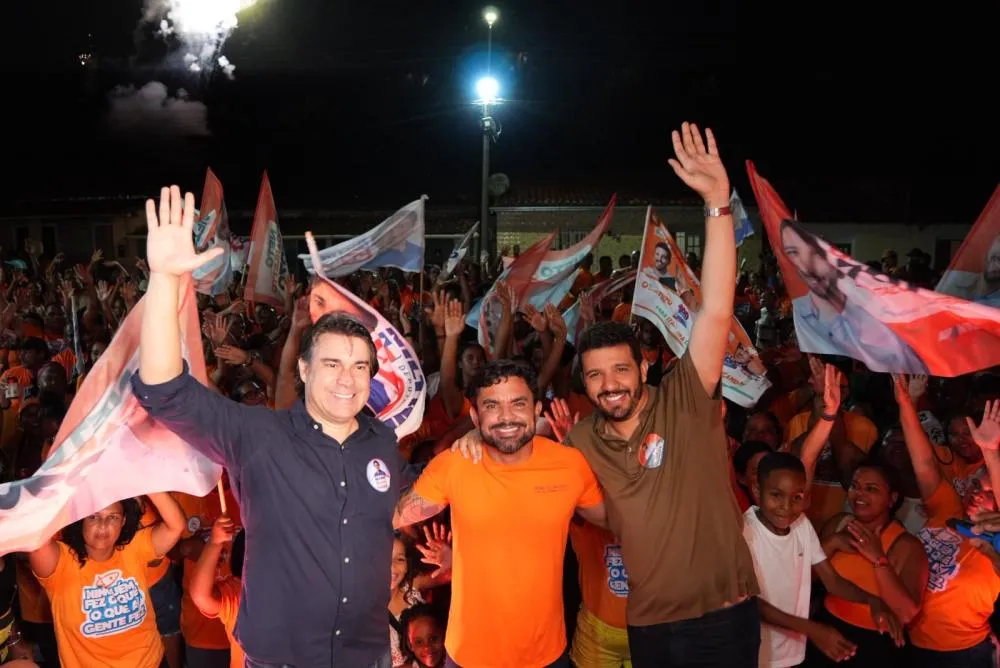 Eleições 2026 Marcus Sarmento mostra força nas urnas e faz Niltinho e Carletto liderarem votação em Itanagra
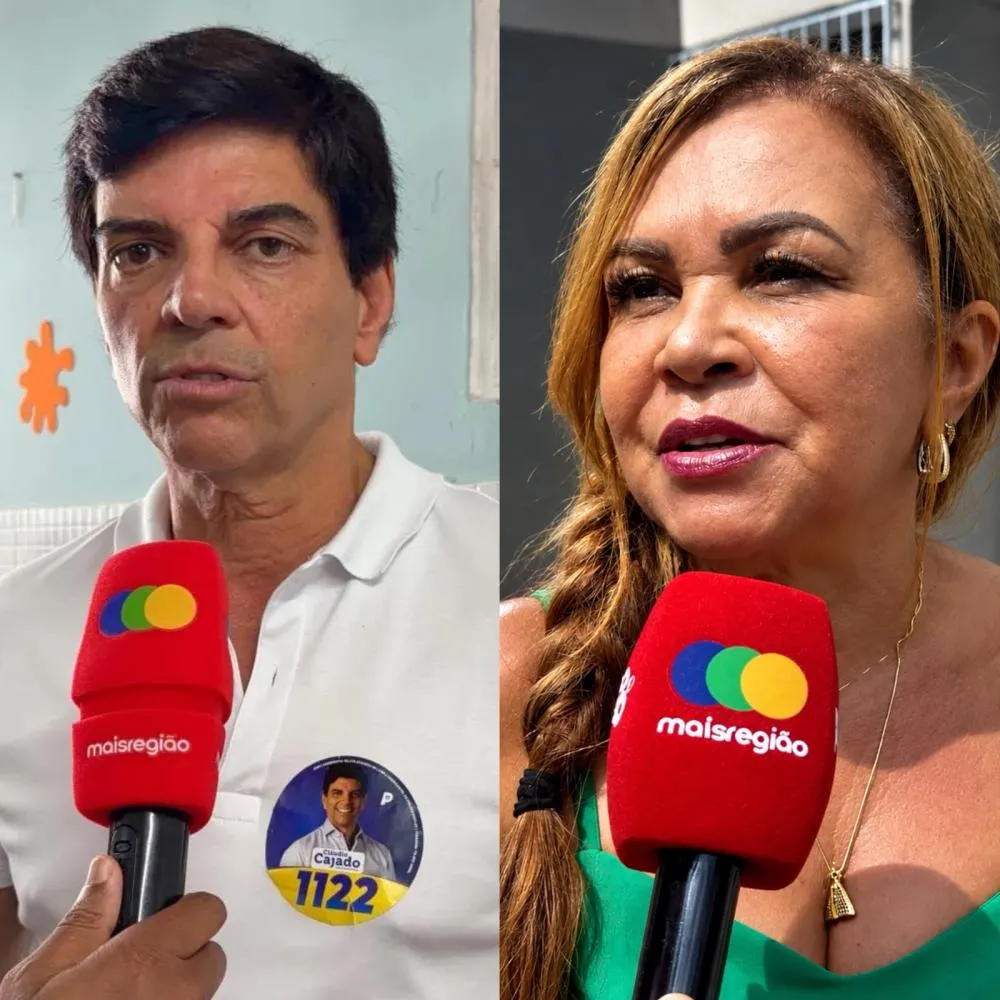 Eleições 2026 Jussara e Cajado despencam e terminam eleição com menos de mil votos em Dias d’Ávila
 Balanço PM-BA registra 147 ocorrências eleitorais na Bahia
 Sem vaga na Câmara Ex-prefeita de Lauro de Freitas, Moema Gramacho tem 5 mil votos e perde eleição