Chuvas esparsas
Salvador, BA
O cartão não passou. E agora?
Thiago Moura é advogado, formado pela Universidade Estadual da Bahia. Escreve às segundas.
Boa parte das pessoas já se depararam com a seguinte situação: Ao tentar efetuar uma compra ou pagamento utilizando um cartão de crédito/débito teve o valor negado pela prestadora do serviço de concessão de crédito, mesmo com saldo ou crédito disponível no cartão.
Ao se deparar com uma situação dessas é flagrante o desrespeito, vexame e constrangimento ao que somos submetidos, tudo isso porque, quando contratamos um serviço dessa natureza, imaginamos, ou temos a garantia de que ele funcionaria de maneira correta, dispensando naquele momento a utilização de dinheiro em espécie para a operação.
Muitas vezes, até conferimos o saldo na conta ou cartão de crédito, porém mesmo assim a compra não é liberada. Mas afinal de conta, ao se deparar com uma situação dessas, o que fazer?
Inicialmente destaca-se que, a recusa indevida de pagamento por meio da modalidade crédito/débito quando há fundos disponíveis é considerada falha na prestação do serviço que enseja uma reparação moral, entendimento este já pacificado nos Tribunais do País. Inclusive, as operadoras de crédito ao fornecer um determinado valor para utilização não pode restringir esse uso a quantidade de dias ou valor sem expressa anuência do contratante.
O primeiro passo que o consumidor que passou por uma situação dessas deve tomar é certificar se de fato, existem fundos em sua conta ou crédito disponível para uso, devendo por sinal, ter essa informação disponível de forma impressa ou gravada em áudio e que não há nenhuma fatura em aberta por mais de dez dias. Próximo passo é solicitar uma declaração na loja, informando a recusa naquele momento do desconto no cartão em qualquer modalidade, as máquinas que fazem o procedimento registam a negativa e emitem relatório da operação no mesmo momento. O último passo é reunir pessoas que viram aquela situação e pleitear judicialmente uma reparação pelo constrangimento sofrido.
As demandas que envolvem negativação de acesso a crédito ou recusa de pagamento podem ser propostas, a depender do valor em que foi negado, em Juizados Especiais, que conforme legislação (Lei 9.099/95) é competente para processar julgar e executar demandas de até quarenta salários mínimos, se a reclamação do consumidor tiver valor inferior a vinte salários mínimos a mesma poderá ser prestada pelo próprio consumidor sem a necessidade de um advogado e são litígios que pelo rito e procedimento devem tramitar de forma mais célere na justiça.
Uma alternativa também possível é procurar os órgãos de defesa do consumidor, como por exemplo o Procon ou o Canal de Mediação Digital do Conselho Nacional de Justiça (http://www.cnj.jus.br/mediacaodigital) plataforma simples e prática em que poderá ser feita uma reclamação que será mediada e poderá inclusive restar em um acordo indenizatório.
É um importante destacar que, as empresas e bancos não são obrigadas a fornecer crédito ao consumidor, porém, quando fornece deve cumprir com aquilo que ofereceu pois o consumidor tem a legítima expectativa de que tem aquele valor disponível para uso em seu orçamento.
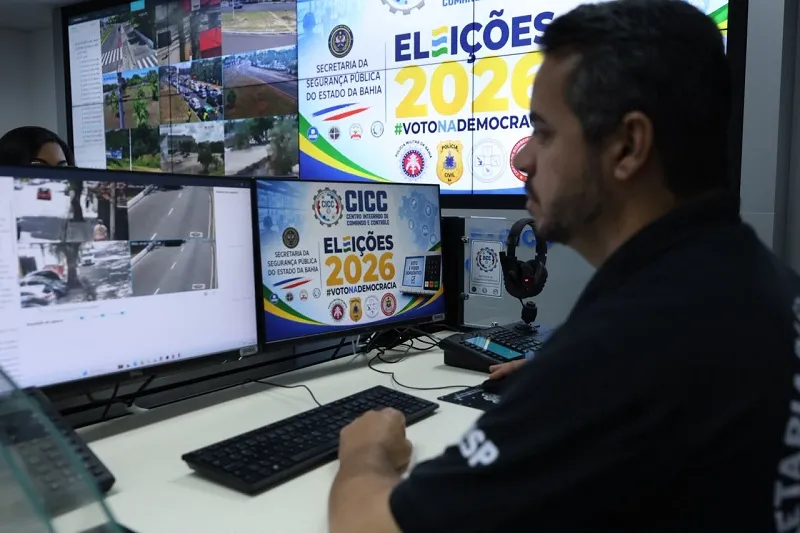 Operação Especial Centro Integrado da SSP é ativado para as Eleições 2026 e funcionará de forma ininterrupta até segunda (5)
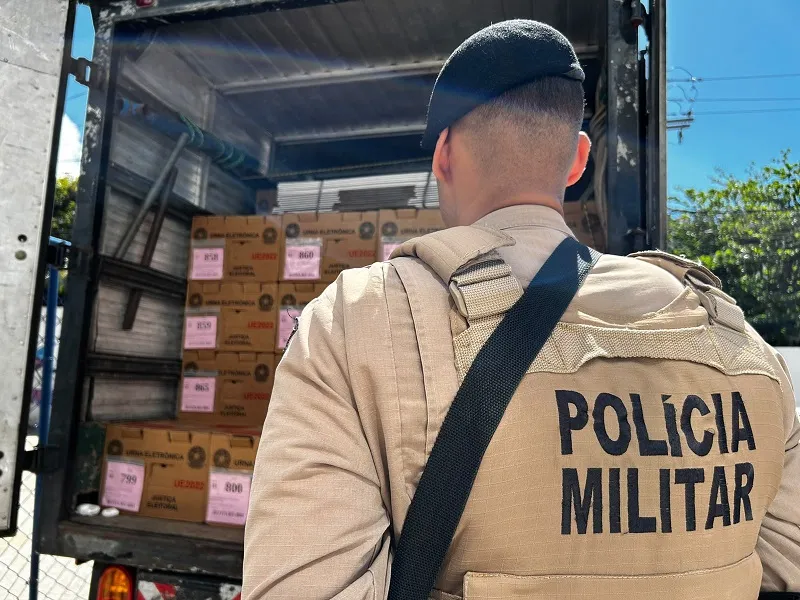 Operação Eleitoral Polícia Militar inicia escolta de urnas para as Eleições 2026 na Bahia
 Economia Preço do limão está acima da média, mesmo na entressafra
 Oportunidades Concurso da Câmara dos Deputados oferece 184 vagas e salário inicial de até R$ 32 mil
 Saúde no Trabalho NR-1 amplia debate sobre saúde mental no ambiente de trabalho
 Neste domingo (4) Eleições 2026: saiba o que pode e o que não pode no dia da votação